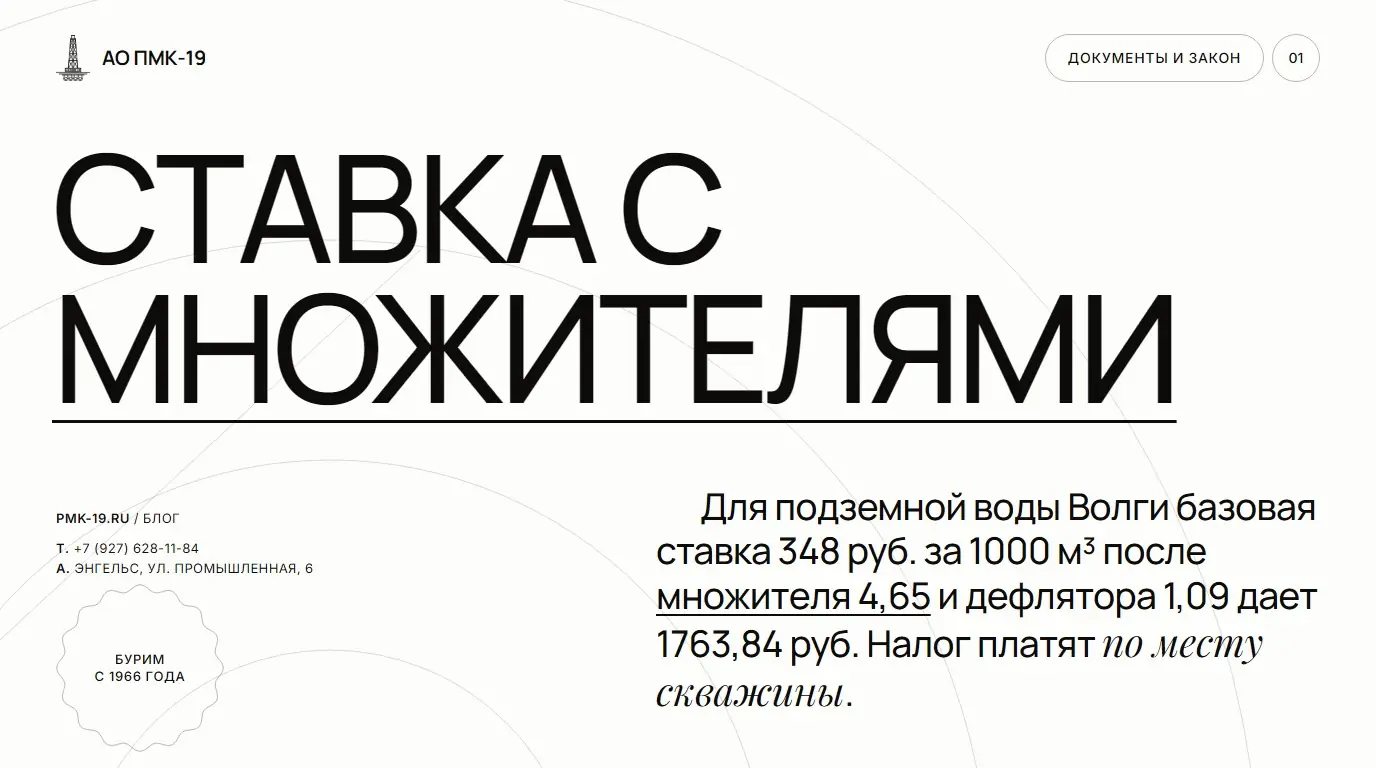
В 2026 году водный налог за подземную воду в бассейне Волги Поволжского района считают так: базовая ставка 348 руб. за 1000 м³ умножается на коэффициент 4,65 и на дефлятор 1,09. Получается около 1764 руб. за 1000 м³, примерно 1,76 руб. за кубометр.
Платят только владельцы лицензии на недра. Орошение, полив и водопой скота налогом не облагаются.
Саратовская и Пензенская области относятся к Поволжскому району. Расчеты ниже сделаны для бассейна Волги — для цеха, фермы и поселка. Ставка и коэффициенты взяты из статьи 333.12 НК РФ в редакции, действующей в 2026 году.
Кто платит налог за скважину
Платят организации и ИП, чье водопользование требует лицензии на пользование недрами: статья 333.8 НК РФ связывает налог с лицензией. Договор водопользования или решение по Водному кодексу, при которых налога нет, оформляют на поверхностные водные объекты, а подземную воду добывают по лицензии — поэтому скважина предприятия остается под налогом. Налог федеральный, платится по месту скважины, а не по регистрации компании; льгот нет, освобождены только необлагаемые виды забора. Отдельно разобрано, платит ли налог владелец частного дома и садовое товарищество.
Ставка налога для подземных вод Волги
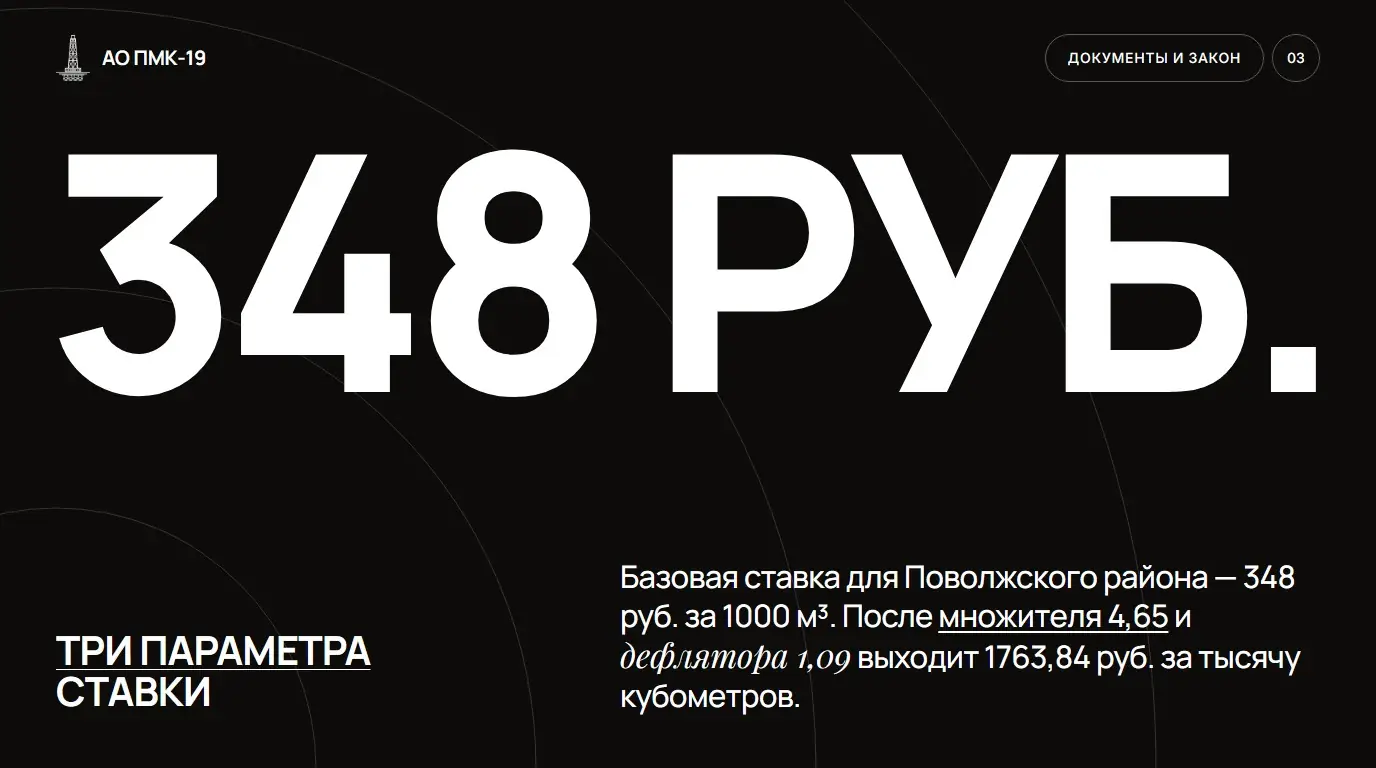
Для подземной воды бассейна Волги в Поволжском районе базовая ставка равна 348 руб. за 1000 м³ (статья 333.12 НК РФ). Она зависит от трех вещей: экономического района, бассейна и типа воды. Свою строку ищут по цепочке: регион → район по ОКЭР → бассейн → тип воды, поверхностная или подземная.
| Параметр | Саратовская и Пензенская области | Где проверить |
|---|---|---|
| Район по ОКЭР | Поволжский | ОК-024-95 |
| Бассейн | Волга | Лицензия |
| Тип воды | Подземная | Лицензия |
Если скважина в другом районе или бассейне, строка таблицы другая, а множители те же: в том же Поволжском районе для бассейна Дона базовая ставка подземной воды — 420 руб., для прочих рек и озер — 342 руб. за 1000 м³. Район и бассейн сверьте по лицензии до расчета.
Коэффициент 4,65 и дефлятор 1,09
Сначала ставку умножают на 4,65, затем на дефлятор: 348 × 4,65 = 1618,2, далее 1618,2 × 1,09 = 1763,84 руб. за тысячу кубометров. Это около 1,76 руб. за кубометр.
Коэффициент 4,65 применялся и в 2025 году. Федеральный закон от 28.11.2025 № 425-ФЗ закрепил его с 2026 года и добавил ежегодную индексацию ставок на коэффициент-дефлятор. Дефлятор 1,09 на 2026 год установлен Приказом Минэкономразвития от 12.01.2026 № 3. Порядок применяется с расчета за 1 квартал 2026 года. Шаблон 2025 года даст неверную сумму: в нем нет дефлятора.
Особые случаи и коэффициенты
Множители 2026 года — в таблице.
| Коэффициент | Значение | Когда применяется | Основание |
|---|---|---|---|
| Повышающий | 4,65 | кроме воды для населения | ст. 333.12 НК РФ |
| Без счетчика | 1,1 | весь объем | там же |
| Сверх лимита | 5 | только превышение | там же |
| Вода на продажу | 10 | после обработки или розлива | там же |
| Дефлятор | 1,09 | весь 2026 год | приказ Минэкономразвития |
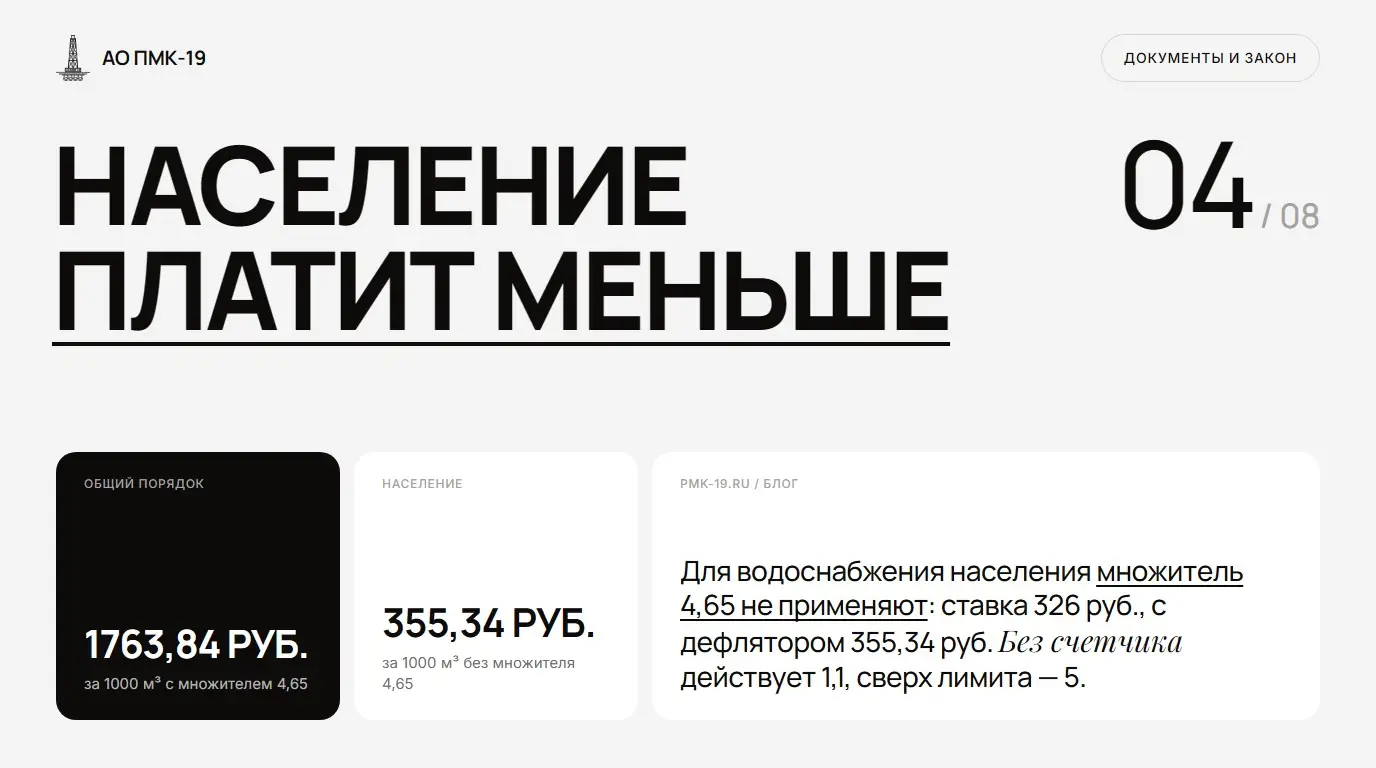
Если вода идет населению, 4,65 из расчета убирают — отличия от общего порядка рядом.
| Параметр | Общий порядок | Водоснабжение населения |
|---|---|---|
| Ставка | 348 руб. | 326 руб. |
| Множитель 4,65 | есть | нет |
| Итог за 1000 м³ | 1763,84 руб. | 355,34 руб. |
Специальная ставка по годам: 246 руб. (2023), 283 руб. (2024), 326 руб. (2025). С 2026 года ее индексируют на дефлятор: 326 × 1,09 = 355,34 руб. Проверьте, стоит ли на скважине поверенный счетчик.
Забор воды сверх лимита
Объем сверх лимита считают по ставке в пятикратном размере с учетом остальных коэффициентов, в пределах лимита ставка обычная. Если квартальный лимит не утвержден, его принимают равным четверти годового (п. 2 ст. 333.12 НК РФ).
Допустим, превышение — 1000 м³: 1763,84 × 5 ≈ 8819 руб. вместо 1764 руб.
То же с общим учетом: одна лицензия, цели облагаемые и необлагаемые, счетчик один — облагается весь объем.
Какой забор воды налогом не облагается
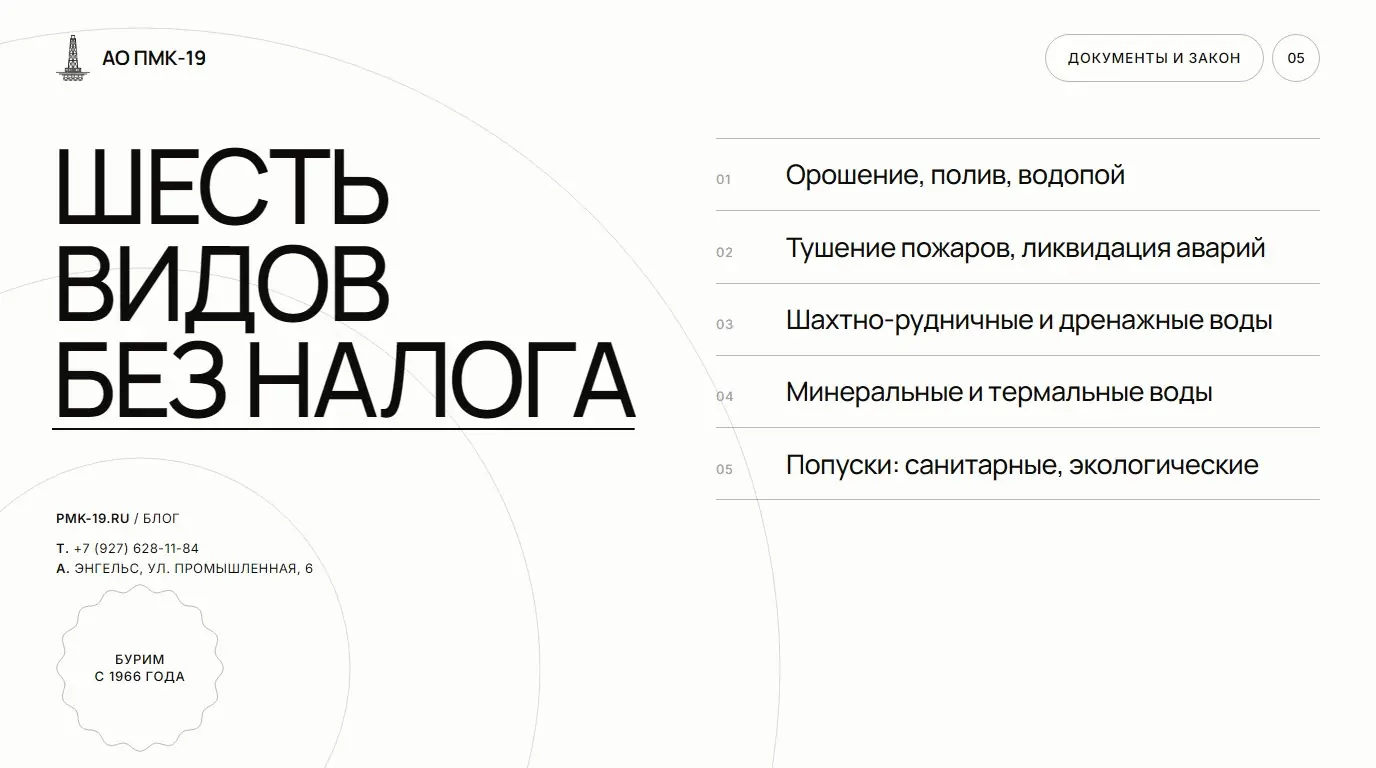
Орошение сельхозземель, включая луга и пастбища, полив садов и огородов, водопой и обслуживание скота и птицы налогом не облагаются (подп. 13 п. 2 ст. 333.9 НК РФ).
| Вид забора | Налог | Кому |
|---|---|---|
| Орошение, полив, водопой | нет | аграриям |
| Тушение пожаров, ликвидация аварий | нет | всем |
| Шахтно-рудничные, коллекторно-дренажные воды | нет | шахтам, мелиораторам |
| Минеральные, термальные воды, лечебные ресурсы | нет | санаториям |
| Попуски: санитарные, экологические, судоходные | нет | гидроузлам |
| Акватория для рыболовства и охоты | нет | рыбным и охотхозяйствам |
Без лимитов или разрешенного объема в лицензии на пользование недрами освободить воду не получится. Проверьте в ней цели и лимиты, необлагаемый объем подтвердите учетом.
Примеры расчета налога за квартал
Допустим, цех в Саратовской области забирает 30 м³ воды в сутки из промышленной скважины в бассейне Волги, счетчик стоит. Считаем по шагам.
- 30 × 90 дней = 2700 м³ за квартал, то есть 2,7 тыс. м³.
- 2,7 × 348 × 4,65 × 1,09 = 2,7 × 1763,84 ≈ 4762 руб. за квартал.
Вариант без счетчика: весь объем идет с множителем 1,1, 4762 × 1,1 ≈ 5239 руб. Вариант с превышением: условно лимит 2500 м³, сверх него 200 м³. В пределах лимита ставка обычная: 2,5 × 1763,84 = 4409,6 руб., сверх него 0,2 × 1763,84 × 5 = 1763,84 руб., итого 6173,44 руб.
Если квартал длиннее или короче 90 дней, объем берут по фактическим дням и показаниям счетчика. Подставьте свой суточный забор в эту схему и пересчитайте квартал до ближайшей декларации.
Ферма с водопоем скота
Допустим, ферма за квартал забрала 4000 м³: 3200 м³ ушло на водопой и обслуживание скота, 800 м³ — на мойку техники и бытовые нужды. Облагаются только 800 м³: 0,8 × 1763,84 ≈ 1411 руб. Чтобы объемы разделить, на линии водопоя и на линии мойки ставят отдельные счетчики.
Тот же объем без раздельного учета: налог начисляют на все 4000 м³, 4 × 1763,84 ≈ 7055 руб. Разница — в пять раз. Освобождение работает, только когда в лицензии прописаны лимиты.
Скважина для населения
Для водоснабжения населения множитель 4,65 не применяют, ставка с дефлятором — 355,34 руб. за 1000 м³. Возьмем условные 9000 м³ за квартал.
| Порядок расчета | Расчет | Итог за квартал |
|---|---|---|
| Общий | 9 × 1763,84 | ≈ 15 875 руб. |
| Водоснабжение населения | 9 × 355,34 | ≈ 3198 руб. |
Разница почти в пять раз — ее дают отсутствие множителя 4,65 и своя базовая ставка.
Если часть воды из этой скважины идет предприятиям, их объемы считают по общей ставке и учитывают отдельно. Перед расчетом откройте действующую редакцию статьи о ставках и сверьте строку для населения.
Декларация и сроки уплаты
Налоговый период — квартал: отчет и уплата идут по итогам каждого квартала. С отчетности за 2 квартал 2026 года действует новая форма декларации, утвержденная приказом ФНС от 26.03.2026 № ЕД-1-3/205@.
Нулевая декларация обязательна: пока лицензия действует, отчет сдают и без забора воды. За опоздание с отчетом или уплатой отвечают по общим нормам НК РФ об ответственности.
- Определить ИФНС по месту водного объекта.
- Выбрать формат: до 100 человек среднесписочной численности можно на бумаге, свыше — только электронно.
- Заполнить разделы по каждому объекту и виду водопользования.
- Проверить коэффициенты и сверхлимит.
- Сдать декларацию и уплатить налог.
Календарь уплаты и отчетности 2026
| Квартал | Срок сдачи декларации | Срок уплаты |
|---|---|---|
| Первый | 27 апреля | 28 апреля |
| Второй | 27 июля | 28 июля |
| Третий | 26 октября | 28 октября |
| Четвертый | 25 января 2027 | 28 января 2027 |
Декларацию сдают не позднее 25-го числа месяца после квартала (статья 333.15 НК РФ), налог платят не позднее 28-го (статья 333.14). Если срок выпал на выходной или праздник, он переносится на ближайший рабочий день — в таблице это уже учтено. Декларация, ушедшая по месту регистрации компании вместо места скважины, в нужную инспекцию не сдана. Что сделать сейчас: проверить, в какую инспекцию уходили прошлые отчеты.
Учет при бурении скважины
Учет воды закладывают в проект до бурения и обустройства скважины. Если скважина пойдет и на водопой, и на производство, раздельный учет предусматривают сразу, а не после первой декларации.
| Решение в проекте | Налог |
|---|---|
| Счетчик на оголовке | Нет коэффициента 1,1 |
| Лимит в лицензии с запасом под дебит и потребность | Нет пятикратной ставки |
| Раздельные линии учета | Налог только с облагаемой части |
Необлагаемые объемы освобождают только при лимитах в лицензии, а лимит опирается на дебит скважины. Сверьте его с потребностью хозяйства. Три решения при обустройстве определяют сумму налога на годы вперед.
Источники
- НК РФ Статья 333.12. Налоговые ставки (откроется в новой вкладке) consultant.ru
- НК РФ Статья 333.9. Объекты налогообложения (откроется в новой вкладке) consultant.ru
- НК РФ Статья 333.15. Налоговая декларация (откроется в новой вкладке) consultant.ru
- Коэффициент-дефлятор, необходимый в целях применения главы 25.2 «Водный налог» НК РФ (откроется в новой вкладке) consultant.ru
- Водный налог — ФНС России (откроется в новой вкладке) nalog.gov.ru
Кто подготовил
Редакция АО «ПМК-19». Компания бурит скважины на воду в Саратовской и Пензенской областях с 1966 года: более 5000 скважин, роторное бурение до 400 м, своя техника и бригада.
413100, Саратовская область, г. Энгельс, ул. Промышленная, д. 6 · ИНН 6449005830